Một người dành dụm mua căn hộ đầu tiên và một gia đình đang cân nhắc biệt thự có thể cùng muốn giữ tài sản dài hạn. Nhưng cách chuẩn bị tiền rất khác. Căn hộ thường đặt nặng khoản vay và phí quản lý. Nhà liền kề phải tính việc hoàn thiện, sửa mái và chi phí giữ nhà. Biệt thự còn có phần sân vườn, thiết bị và khoản tiền bị giữ lại trong tài sản lớn.
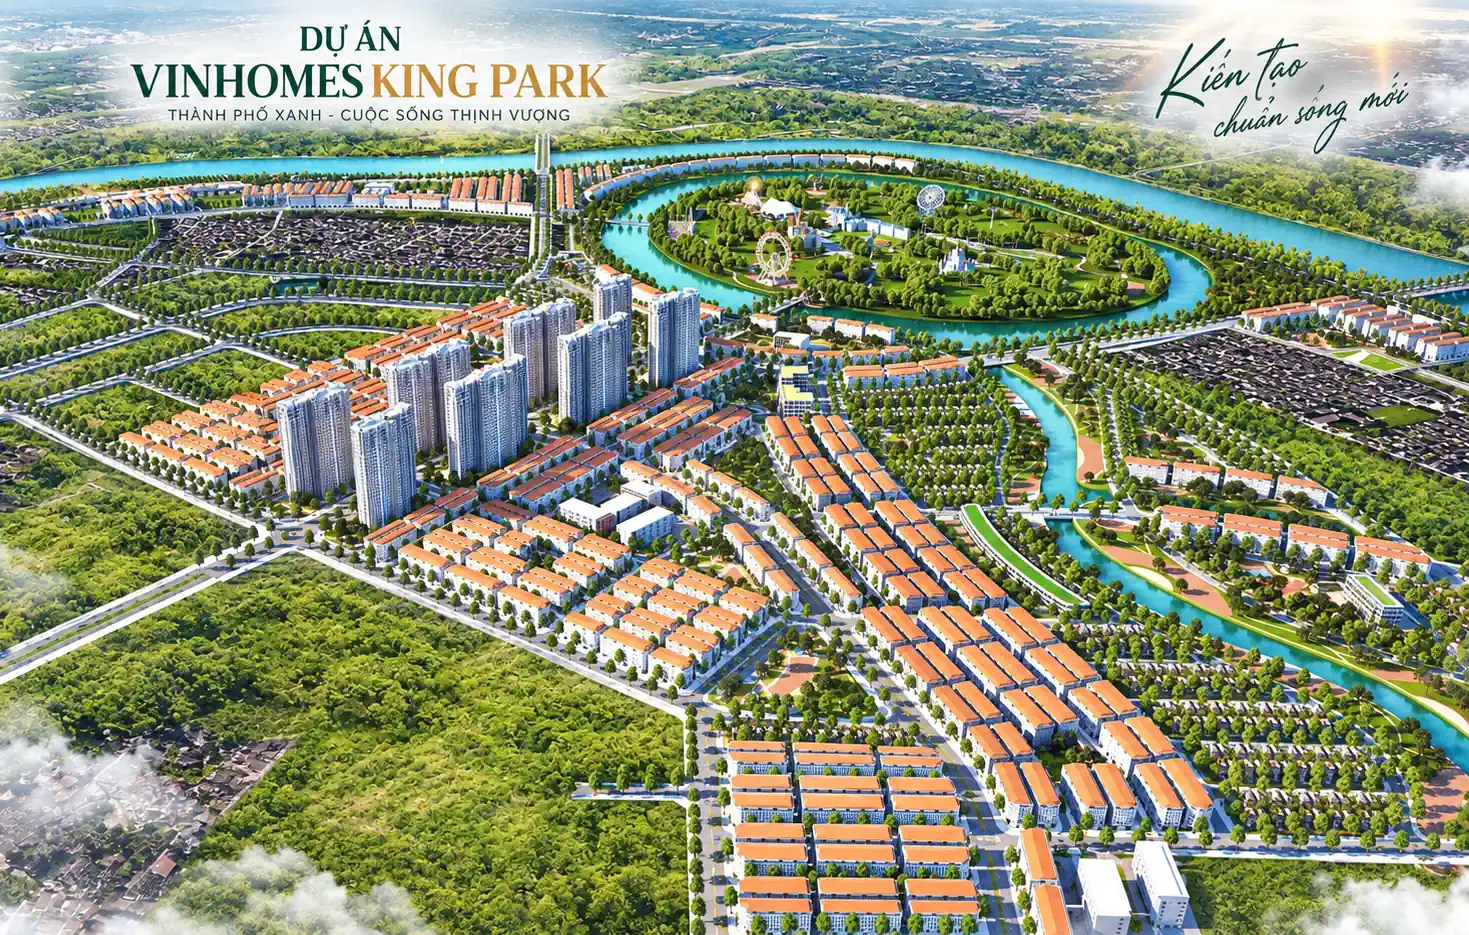
Tích sản bất động sản vì thế không phải cuộc đua mua sản phẩm đắt hơn sau mỗi vài năm. Quan trọng là giữ được tài sản khi thị trường chậm giao dịch, vẫn đủ tiền sinh hoạt và có cách xử lý nếu gia đình cần đổi nơi ở. Trong những khu đô thị có nhiều loại nhà như khu vực được thị trường gọi là Vinhomes King Park tại Tây Bắc Bắc Ninh, phải tách quy hoạch chung khỏi sản phẩm cụ thể đang đủ điều kiện giao dịch.
Tích sản bất động sản theo khả năng giữ nhà, không theo giá trị quảng cáo
Tài sản tăng giá trên giấy không giúp gia đình thanh toán khoản vay hằng tháng. Ngay cả khi không có người thuê, chủ nhà vẫn có thể phải trả lãi, bảo trì và dịch vụ khu đô thị. Một kế hoạch tích sản nên trả lời ba câu hỏi: mua với bao nhiêu vốn thật, giữ được trong bao lâu và bán ra cần những điều kiện gì.
| Loại tài sản | Vốn và khoản chi dễ phát sinh | Điểm cần kiểm tra khi muốn bán lại |
|---|---|---|
| Căn hộ | Giá mua, nội thất, kinh phí bảo trì nếu áp dụng, phí quản lý | Pháp lý từng căn, nhu cầu mua ở thực và phí giao dịch |
| Nhà liền kề | Hoàn thiện nhiều tầng, mái, sân, bảo dưỡng định kỳ | Đường tiếp cận, tình trạng bàn giao, điều kiện sở hữu |
| Nhà phố kết hợp kinh doanh | Chi phí làm mặt bằng, tiền trống khách, phí sửa chữa | Loại đất, công năng, nhu cầu kinh doanh thật |
| Biệt thự | Chi phí đầu vào lớn, thiết bị và cảnh quan, phí vận hành | Tệp người mua, diện tích, pháp lý, thanh khoản tại thời điểm bán |
Không có loại tài sản nào mặc nhiên sinh lời tốt hơn. Người mua căn nhỏ nhưng ít vay có thể chịu rủi ro tài chính thấp hơn người mua biệt thự phải trả nợ lớn. Ngược lại, một nhà thấp tầng đáp ứng nhu cầu ở lâu dài có thể giúp gia đình tránh được nhiều lần đổi nhà.
Vinhomes King Park: Xem quy hoạch khác với mua một căn nhà cụ thể
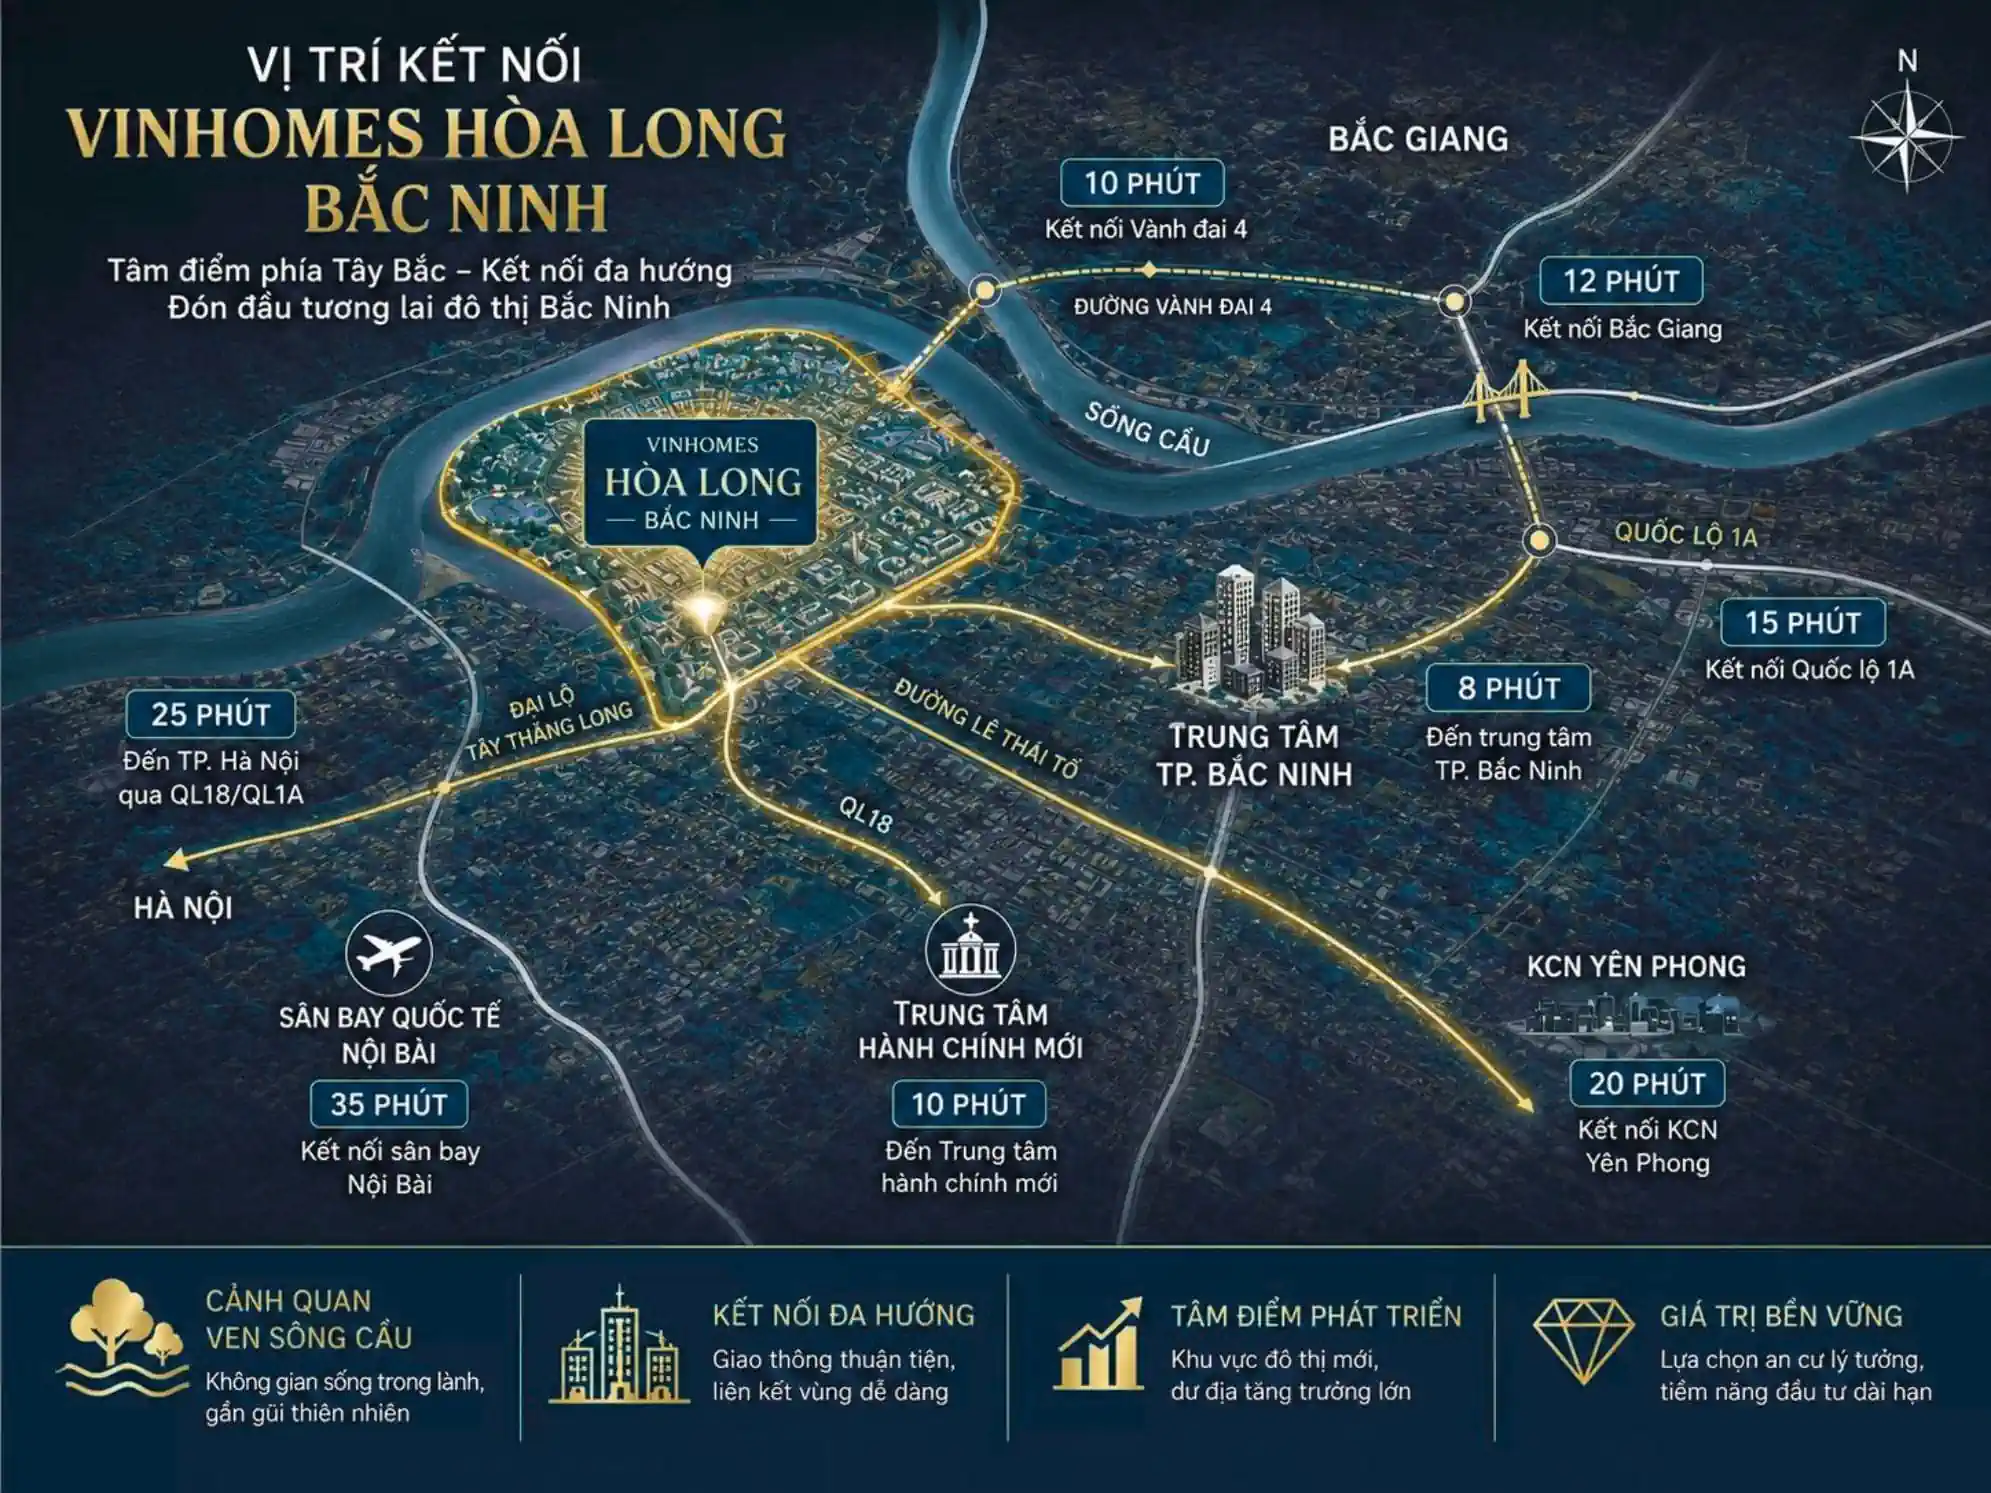
Tên Vinhomes King Park đang được sử dụng khi nhắc tới Khu đô thị mới phía Tây Bắc thành phố Bắc Ninh (Khu 1), khu vực phường Kinh Bắc, gần địa bàn Hòa Long cũ. Tên pháp lý trong hồ sơ dự án là tên khu đô thị nêu trên. Không nên tự coi tên thương mại này là tên chính thức do Vinhomes công bố, vì người mua vẫn cần đối chiếu các công bố trực tiếp từ nhà đầu tư.
Quy mô quy hoạch khoảng 268,81 ha cho thấy dự án có nhiều nhóm đất và loại công trình khác nhau, nhưng không chứng minh toàn bộ diện tích đã được giao đất hoặc đã sẵn nhà để mua. Tháng 8/2026 mới có đợt giao, cho thuê đất khoảng 112,41 ha theo hồ sơ. Người mua phải yêu cầu thông tin đúng phân khu, lô đất, văn bản đủ điều kiện bán và tài liệu sản phẩm cụ thể.
Khu đô thị dự kiến gồm các loại nhà thấp tầng và cao tầng, thương mại dịch vụ cùng không gian công cộng. Tuy nhiên, quy hoạch không phải bảng hàng. Không được lấy số lượng căn trong phương án quy hoạch làm số căn đang mở bán, hay suy rằng mọi lô thấp tầng đều được kinh doanh. Việc lựa chọn nhà đầu tư theo hồ sơ liên quan liên danh có Vingroup, không nên tự gọi Vinhomes là pháp nhân chủ đầu tư duy nhất.
Gia đình mua để ở cần hỏi khi nào đường, điện nước và dịch vụ quanh đúng lô nhà sẽ sử dụng được. Người mua giữ lâu năm cũng phải xem kế hoạch sử dụng đất, tiến độ và chi phí duy trì nếu công trình xung quanh còn đang triển khai. Những câu hỏi này quan trọng hơn lời hứa tài sản tăng giá theo quy mô đô thị.
Cấp đầu tiên: Căn hộ vừa khả năng trả nợ
Một gia đình có 1,2 tỷ đồng tiền tích lũy muốn mua căn hộ giá 3 tỷ đồng sẽ phải tính tới khoản vay 1,8 tỷ đồng, tiền hoàn thiện và quỹ dự phòng. Nếu giả định vay 20 năm, lãi suất cố định 10%/năm, trả đều gốc và lãi thì khoản thanh toán khoảng 17,4 triệu đồng/tháng. Đây là phép tính minh họa, không phải gói vay đang được một dự án chào bán.
Cùng là căn hộ nhưng vị trí làm việc và giai đoạn gia đình khiến nhu cầu khác nhau. Ở Mỹ Đình có thể khảo sát Tara Maison; người làm việc quanh Phạm Hùng có Hinode Suite tại 28A Phạm Hùng; phía Phú Diễn là The 7 Stars trong Khu đô thị Thành phố Giao Lưu. Với những nơi chưa bàn giao, người mua phải tính chi phí thuê chỗ ở tạm thời nếu phải chờ nhận căn.
Để đối chiếu sản phẩm căn hộ theo công năng, có thể tìm hiểu NIKO Garden & NIKO Tower, Mandarin Garden, Times Square Hà Nội và The Northern Star Complex. Cần phân biệt tòa nhà hỗn hợp, căn hộ và dịch vụ của đúng sản phẩm chứ không xếp chung theo mức giá của khu vực.
Đổi từ căn hộ nhỏ sang căn rộng hơn: Đừng quên tiền mua bán hai lần
Gia đình có thêm con thường muốn chuyển từ hai sang ba phòng ngủ. Nếu bán căn cũ rồi mua căn mới, tiền phí giao dịch, chi phí sửa nhà và chuyển đồ có thể làm khoản vốn còn lại nhỏ hơn kỳ vọng. Chưa kể nếu thị trường chậm, gia đình có thể phải bán thấp hơn mức đã dự tính.
Khu vực Nguyễn Trãi và Giải Phóng có thể khảo sát TIG Tower Nguyễn Trãi, The Queen 360 Giải Phóng, Legacy Hà Nội hoặc LakeView Tower tùy nơi làm việc. Với hướng Linh Đàm và Trung Văn có The Park Lane Linh Đàm và Central Mansion Trung Văn. Cần xem mặt bằng, diện tích sử dụng và thực trạng nhận nhà trước khi quyết định đổi căn.
Hướng Việt Hưng, Long Biên phù hợp với gia đình có công việc phía Đông hơn là chỉ muốn tìm diện tích lớn. Có thể xem The Vistas Avenue và Imperia Hanoi Garden City. Người làm việc phía Tây Hà Nội sẽ phải tính riêng chi phí qua sông mỗi ngày nếu chuyển sang địa bàn này.
Nhà liền kề: Tài sản có nhiều việc chủ nhà tự lo
Nhà liền kề thường có nhiều tầng và phần mái riêng. Nếu nhận bàn giao thô, khoản hoàn thiện có thể đáng kể: điện nước, cầu thang, thiết bị vệ sinh, chống thấm, cửa và nội thất. Vì vậy, không thể so giá mua thô của liền kề với căn hộ đã hoàn thiện để kết luận bên nào rẻ hơn.
Với nhà thấp tầng ở phía Tây, người mua có thể đối chiếu chi phí hoàn thiện tại Hà Đô Charm Villas, An Lạc Green Symphony và Vista Serena. MIPEC Tố Hữu có nhiều loại sản phẩm nên cần kiểm công năng từng căn. Riêng Giverny Hà Nội thuộc Mê Linh, không nên gộp vào khu Tây Nam khi tính đường đi làm. Không phải sản phẩm nào ở các dự án trên cũng là nhà liền kề; phải xác định loại nhà trước khi so tổng tiền hoàn thiện.
Muốn ở khu vực Hà Đông hoặc các đô thị có nhiều nhóm nhà, có thể khảo sát The Vista Văn La Hà Đông hay các hướng An Khánh với MIK Nam An Khánh, Metropoli5 An Khánh và An Khánh Economy. Điều đáng hỏi là vị trí căn cụ thể, quyền sử dụng, hạ tầng đã vận hành và chi phí sau khi hoàn thiện.
Giữ tài sản trong khu đô thị có nhiều phân khu: Cần so đúng sản phẩm
Khi khu đô thị có nhiều nhóm nhà, người mua nên lập bảng theo sản phẩm thay vì nhìn vào tên khu đô thị chung. Chẳng hạn một gia đình muốn vừa ở vừa có phòng làm việc cần biết quy hoạch lô đất và kết cấu nhà; người cần căn hai phòng ngủ lại phải xem tòa, tầng và mặt bằng.
| Nhu cầu | Điều cần kiểm tra | Nguồn để tìm hiểu |
|---|---|---|
| Muốn căn nhỏ, giảm vốn đầu vào | Diện tích thật, nội thất, phí thường niên | Lalalay; Vista Valley Nam An Khánh |
| Muốn căn rộng, dự phòng thêm thành viên | Số phòng, cửa sổ, chi phí đổi nhà | Vista Sky Lakeview; Vista Garden Nam An Khánh |
| Muốn khảo sát các loại sản phẩm cùng khu vực | Tên pháp lý, loại nhà, bản vẽ và điều kiện giao dịch | The Vista Nam An Khánh; Vista Complex |
Bảng giúp đặt câu hỏi khi xem hàng, chứ không chứng minh mọi dự án có sẵn đúng loại căn ở dòng tương ứng. Nếu hai lựa chọn dẫn tới cùng một quỹ căn, chỉ tính một phương án thực khi so vốn mua.
Tích sản bằng nhà phố thương mại: Dòng tiền phải trừ tháng bỏ trống
Giá cho thuê quảng cáo là một số, tiền thực nhận trong cả năm là số khác. Giả sử một mặt bằng có thể cho thuê 25 triệu đồng/tháng và trống ba tháng mỗi năm: doanh thu gộp là 225 triệu đồng, chưa trừ sửa chữa, môi giới, bảo hiểm, phí quản lý và nghĩa vụ thuế. Nếu tài sản đang vay, ngân hàng vẫn thu nợ trong ba tháng trống khách.
Người có nhu cầu tìm sản phẩm hỗn hợp nhà ở, thương mại và dịch vụ ở các đô thị khác nhau có thể khảo sát Legacy 89 Hưng Yên, Central Square Thái Nguyên và Đồng Văn Central Park. Chưa thể nói một lô nhà phố có quyền kinh doanh hợp pháp, mặt tiền thuận lợi hay khách thuê ổn định nếu chưa kiểm tra hồ sơ và dòng người qua lại tại đúng vị trí.
Ở khu vực Hưng Yên có thể tìm hiểu The CityOn, The Imperia Ocean City tại Ocean Park 3 và Alluvia City Hưng Yên. Khi so các quần thể lớn, nên chọn đúng căn hoặc lô đất, không lấy giá thuê giả định của một khu thương mại gắn vào căn hộ ở để tính lợi nhuận.
Biệt thự: Rủi ro lớn nhất có thể là phải giữ tài sản quá lâu
Biệt thự mang lại diện tích và sự riêng tư, nhưng người mua thường cần vốn lớn, thời gian tìm khách mua phù hợp có thể kéo dài. Nếu căn có sân vườn, việc chăm cây, chống thấm, sửa thiết bị và giữ an ninh vẫn phát sinh ngay cả lúc không có người ở.
Người muốn kiểm tra công năng biệt thự hoặc nhà ở không gian riêng tại Hà Nội có thể tìm hiểu Long Biên Golf Villas, Noble Palace Tây Hồ, The President Park, The Legatus hoặc Sun Grand City Quảng An. Không mặc định mọi tài sản trong các dự án vừa nêu là biệt thự hay được dùng kinh doanh.
Với khu vực ngoài trung tâm, có thể tìm hiểu Flamingo Forest City Đông Anh, InterCentral Đông Anh và Vinhomes Hòa Long Bắc Ninh. Riêng Vinhomes Hòa Long là tên gọi được dùng liên quan khu vực dự án tại Bắc Ninh; khi so với Vinhomes King Park cần kiểm tra đúng hồ sơ để không tính một tài sản thành hai phương án độc lập.
Chọn thời gian giữ nhà: Ba năm, năm năm hay mười năm?
Giữ ba năm có thể quá ngắn nếu gia đình phải bỏ nhiều tiền hoàn thiện và giao dịch. Giữ năm năm tạo thêm thời gian sử dụng, nhưng lãi vay vẫn là chi phí. Giữ mười năm cần tính tới bảo trì lớn, thay thiết bị và sự thay đổi việc làm, trường học.
| Kỳ tính | Câu hỏi đáng hỏi | Chi phí cần dự phòng |
|---|---|---|
| 3 năm | Đã đủ thời gian hoàn thành nhà và ổn định cuộc sống? | Lãi vay, thuế phí mua bán, sửa chữa ban đầu |
| 5 năm | Nhà có đáp ứng nhu cầu khi gia đình thay đổi? | Sơn sửa, nội thất, phí vận hành, thời gian trống thuê |
| 10 năm | Việc làm và nhu cầu sống có thể thay đổi tới đâu? | Thay thiết bị, sửa mái/chống thấm, bảo trì lâu dài |
Nếu mua căn 3 tỷ đồng, chi 150 triệu đồng nội thất và 120 triệu đồng sử dụng, sửa chữa trong 5 năm, tổng chi trực tiếp nêu trên là 3,27 tỷ đồng trước lãi vay và thuế phí. Nếu bán được 3,2 tỷ đồng, mất thêm 50 triệu đồng giao dịch thì tiền thu ròng là 3,15 tỷ đồng, tức chênh 120 triệu đồng trước khi tính lợi ích ở nhà hay cho thuê. Không được xem đây là dự báo giá bất động sản.
Mua tài sản ở tỉnh khác: Phải có người quản lý khi vắng chủ
Tài sản ngoài nơi cư trú thường kéo theo tiền đi lại, trông coi và sửa chữa. Với khu đô thị ở Hạ Long hoặc Ninh Bình, lịch sử dụng vài tuần mỗi năm không giống nhà dùng mỗi ngày. Người mua cần ước tính phí giữ nhà, điều kiện thuê và thời gian bán lại.
Nếu chuyển về Quảng Ninh, cần tính chi phí nhà tại Vinhomes Hạ Long Green theo lịch sinh sống thực tế. Ecopark Ninh Bình lại thuộc Ninh Bình. Còn Four Seasons Mailand nằm tại Bắc An Khánh, Hà Nội, không phải nhà ở một tỉnh khác. Với nhu cầu sống quanh Hưng Yên, lựa chọn còn phải tính đến tuyến làm việc, trường học và người thân, không suy rằng gần địa bàn đô thị mới là dễ cho thuê.
Những nhóm sản phẩm khác cần xem riêng quyền sử dụng và cách khai thác như Ascott Tây Hồ thuộc hướng lưu trú, hoặc Estiva Hà Nội. Một tài sản dành cho thuê lưu trú không thể phân tích bằng đúng một mức phí của căn hộ để ở.
Khi ngân sách nhỏ hoặc chưa ổn định, không nhất thiết phải tăng quy mô tài sản
Mua được căn hộ đầu tiên đã là một bước tích sản lớn. Nếu gia đình chưa có quỹ dự phòng, mở rộng khoản vay chỉ vì sợ bỏ lỡ đợt tăng giá có thể gây áp lực nhiều năm. Người mua thuộc diện phù hợp có thể tìm hiểu điều kiện nhà ở xã hội qua dự án Evergreen Premium, nhưng đây là nhóm tài sản chịu quy định riêng về đối tượng, điều kiện mua và chuyển nhượng.
Ngoài khu vực đang sinh sống, người mua có thể tìm hiểu East Lake City và Sun Vĩnh Hưng nếu quan tâm tới các loại hình nhà ở khác. Trước khi so ngân sách, hãy xác định địa chỉ, loại tài sản và phần bàn giao thực tế của từng lựa chọn.
Ở hướng phát triển đô thị phía Nam Hà Nội có thể tìm hiểu Vinhomes Olympic Hà Nội, Vinhomes Global Sportia, Vin Olympic Hà Nội và Vinhomes Ngọc Hồi. Không nên biến quy hoạch tương lai thành dòng tiền, doanh thu hay thời điểm bàn giao chắc chắn.
Trước khi mua, hãy biết mình sẽ trả tiền bằng gì nếu thị trường chậm
Một bảng tích sản tốt phải có khoản vay còn lại, tiền tiết kiệm dự phòng, phí giữ nhà và phương án bán khi công việc thay đổi. Người mua chưa chắc địa chỉ hoặc công năng của UDIC Riverside cần xác minh thông tin trước khi so loại nhà, thay vì gán bừa cho nhóm căn hộ hay nhà phố có một mức giá cụ thể.
Để lập danh sách dự án và đối chiếu tình trạng sản phẩm có thể tìm hiểu Thăng Long Land, Việt Domus và Nguyễn Huy Hoàn. Mỗi loại nhà phải được hỏi đúng giá mua, hợp đồng và chi phí vận hành; không dùng một mức chào thuê để thay cho thị trường của khu vực khác.
Chọn tài sản vừa sức giúp gia đình giữ nhà được qua giai đoạn khó. Từ căn hộ đến biệt thự, mức vốn có thể khác xa nhau, nhưng nguyên tắc không đổi: phải nhìn vào tiền thực có, chi phí giữ nhà, quyền sử dụng và người mua hoặc người thuê cuối cùng. Bất động sản có giá trị với gia đình khi có thể sử dụng tốt, chứ không chỉ vì bảng giá của nó tăng lên.
Bài viết liên quan
Mặt bằng InterCentral: sơ đồ chung cư BK1 BK2 BK3 C1 C2
Mặt bằng InterCentral Đông Anh được giới thiệu với năm mã tòa căn hộ dễ...
Th10
Giá bán Lakeside Gardens: cách đọc bảng giá và tính tổng tiền mua
Giá bán Lakeside Gardens chỉ có thể so sánh chính xác khi biết giá đó...
Th10
Căn hộ Đông Anh cho chuyên gia Bắc Ninh: ở hay thuê để tiện đi làm?
Căn hộ Đông Anh cho chuyên gia làm việc tại Bắc Ninh đáng xem khi...
Th10
Đánh giá hướng nhà liền kề Vinhomes Olympic theo nhu cầu ở thực
Chọn hướng nhà liền kề Vinhomes Olympic để ở lâu dài cần nhìn vào căn...
Th10
Mua căn hộ Tara Maison giai đoạn đầu: Lợi thế chọn căn hay áp lực quyết định?
Mua căn hộ Tara Maison ngay khi bắt đầu có thông tin bán hàng nghe...
Th10
Mua East Lake City đợt mở bán đầu: lợi ích và rủi ro
East Lake City chưa công bố thời điểm mở bán, bảng hàng hay chính sách...
Th10